
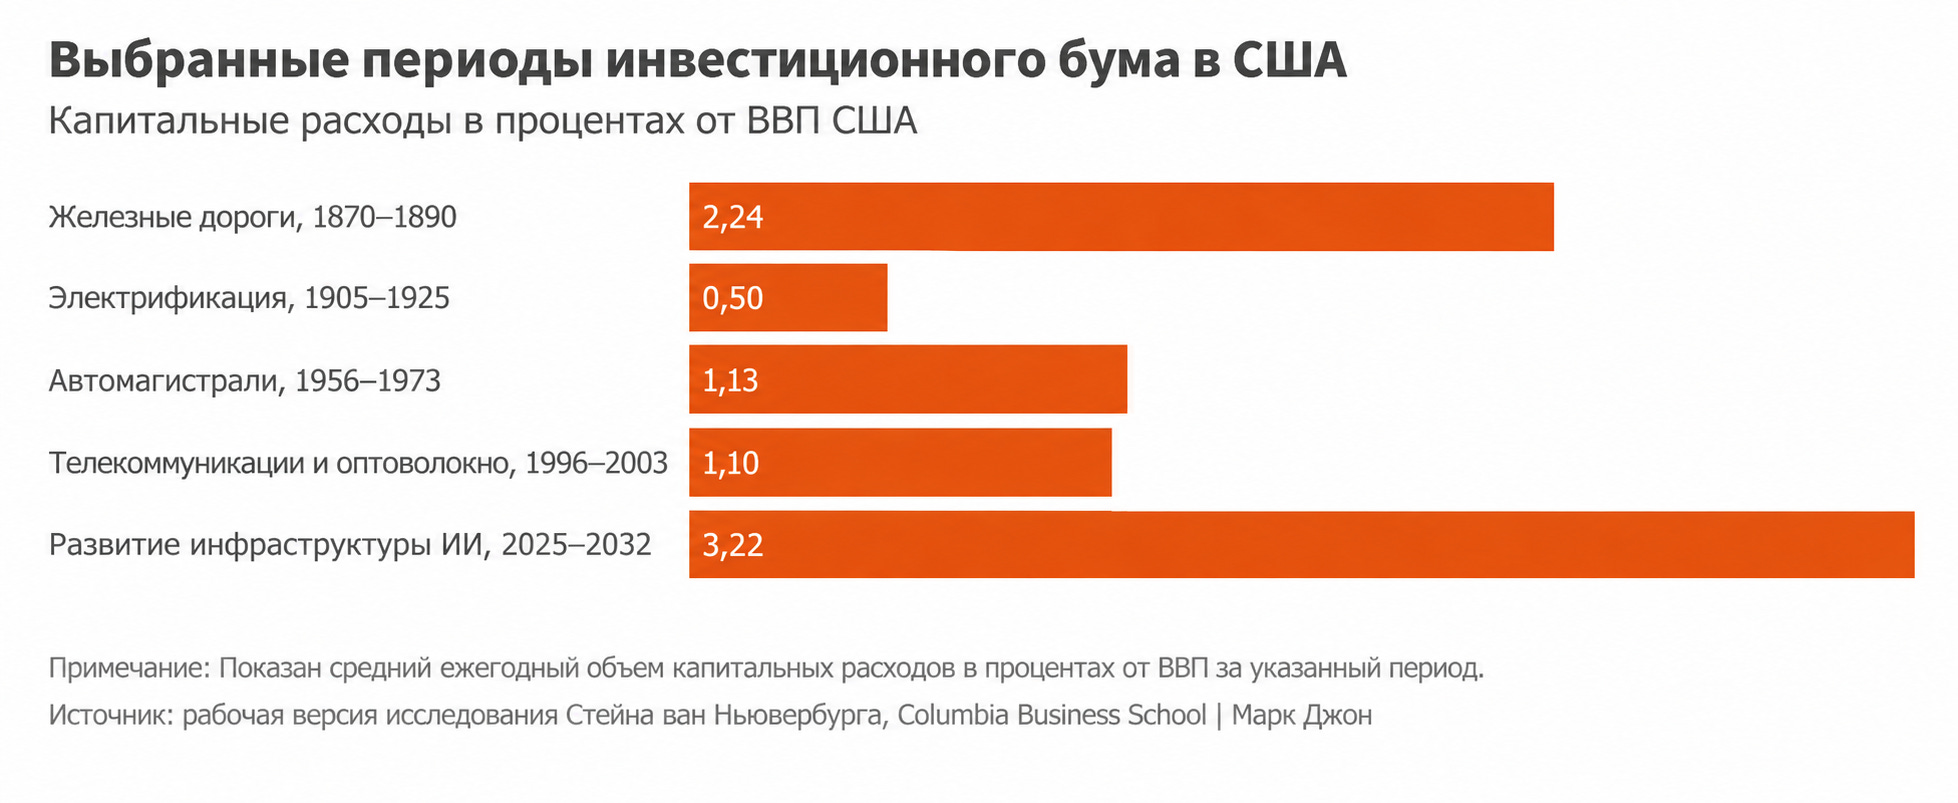
Reuters пишет, что нынешний инвестиционный бум вокруг искусственного интеллекта по масштабам уже превосходит предыдущие технологические революции. По прогнозу PwC, совокупные мировые расходы только на дата-центры к 2050 году могут превысить $30 трлн — почти столько же, сколько стоит весь объем находящихся в обращении казначейских облигаций США. Даже с поправкой на инфляцию это больше, чем было вложено во время железнодорожного бума и бума доткомов.
Одна только Anthropic собирается потратить в ближайшие годы $518 млрд — более чем в 100 раз больше ее выручки за 2025 год. Сторонники компании считают, что ИИ окажется более преобразующей технологией, чем паровая машина и последовавшая за ней индустриализация. Но экономисты отмечают: нынешние гигантские инвестиции и оценки ИИ-компаний основаны на ожидании огромного роста производительности и будущих прибылей, убедительных доказательств которого пока нет.
JPMorgan пишет, что ожидаемый масштабный рост производительности в США "пока так и не проявился". По расчетам Bain & Company, существующих рынков недостаточно, чтобы окупить нынешние расходы: “Для устранения дефицита финансирования должны возникнуть совершенно новые рынки”. Google, Amazon, Microsoft и другим участникам гонки ИИ в ближайшие пять лет потребуется найти более $4,2 трлн новых доходов. “Вопрос в том, появятся ли приложения достаточно быстро, чтобы за все это заплатить”, — отмечает Bain
“Исторический опыт показывает, что технологические бумы часто заканчиваются, когда строительство инфраструктуры перестает приносить достаточную отдачу”, — предупреждает JPMorgan. Чтобы оправдать, например, нынешнюю оценку Nvidia, производительность в США, по расчетам банка, должна расти на 3–5% ежегодно в течение десяти лет, тогда как базовый прогноз Бюджетного управления Конгресса — лишь 1,75%.
Только в США инвестиции в ИИ с 2025 по 2032 год могут достичь $9 трлн, или в среднем 3,2% ВВП страны ежегодно. Чтобы обеспечить 10% отдачу на эти вложения, американскому сектору ИИ к 2032 году потребуется получать около $3,55 трлн выручки в год — сейчас он зарабатывает лишь небольшую часть этой суммы. Значительная часть строительства инфраструктуры финансируется в долг, поэтому “относительно небольшое ухудшение спроса, задержки или снижение стоимости активов могут привести к значительно более крупным потерям”.
Сами руководители ИИ-компаний настроены куда оптимистичнее. Дарио Амодеи из Anthropic говорил, что будущее с ИИ может стать “чем-то трансцендентно прекрасным”. Сэм Альтман из OpenAI считает, что “скорость появления новых чудес будет огромной”, когда модели научатся совершенствовать сами себя. А главный стратег Google DeepMind Джасджит Секхон называет такое рекурсивное самосовершенствование “ключевой частью инвестиционной гипотезы”.
Проблема в сроках. Экономист Кембриджского университета Дайан Койл напоминает, что предыдущим революционным технологиям требовалось от 10 до 50 лет, прежде чем их влияние полностью отражалось на производительности. Тем временем последствия ИИ уже начинают проявляться на рынке труда. Дарио Амодеи прогнозировал, что ИИ способен уничтожить половину начальных офисных должностей за пять лет. Исследователи Стэнфорда обнаружили, что занятость работников 22–25 лет в профессиях, наиболее подверженных воздействию ИИ, была на 19% ниже, чем в профессиях, которые ИИ пока трудно заменить.
Но даже если нынешний инвестиционный бум закончится пузырем, сама инфраструктура останется. Поезда продолжали ходить после паники 1873 года*, разорившей железнодорожных магнатов, а интернет никуда не исчез после краха доткомов.
“История помогает нам понять происходящее, — говорит Койл. — Пока после всего этого остается инфраструктура, необходимая для будущего роста производительности, все в порядке”.
* Речь о финансовом кризисе 1873 года — одном из крупнейших экономических кризисов XIX века. В США его эпицентром стали железные дороги.
В 1860–1870-е в американские железные дороги вкладывались огромные деньги: прокладывались тысячи километров путей, компании активно занимали, выпускали облигации, а инвесторы исходили из того, что спрос будет расти практически бесконечно. В результате возникло перепроизводство железнодорожной инфраструктуры и огромная долговая нагрузка.
В сентябре 1873 года обанкротился крупный инвестиционный банк Jay Cooke & Company, который вложился в строительство Northern Pacific Railway и не смог продать очередной объем ее облигаций. Началась паника: Нью-Йоркскую фондовую биржу пришлось закрыть на десять дней, посыпались банки и железнодорожные компании.
Паника переросла в продолжительный экономический спад, который в США обычно связывают с так называемой Long Depression — “Долгой депрессией” 1870-х годов.
Подписаться на мой блог: